ของกึ่งสำเร็จรูปและของเตรียม
ซอส น้ำหมัก น้ำซุป และการแล่ — สูตรของตัวเอง ผลผลิต ต้นทุน การผลิตเป็นล็อต และการนับสต๊อกของเตรียม
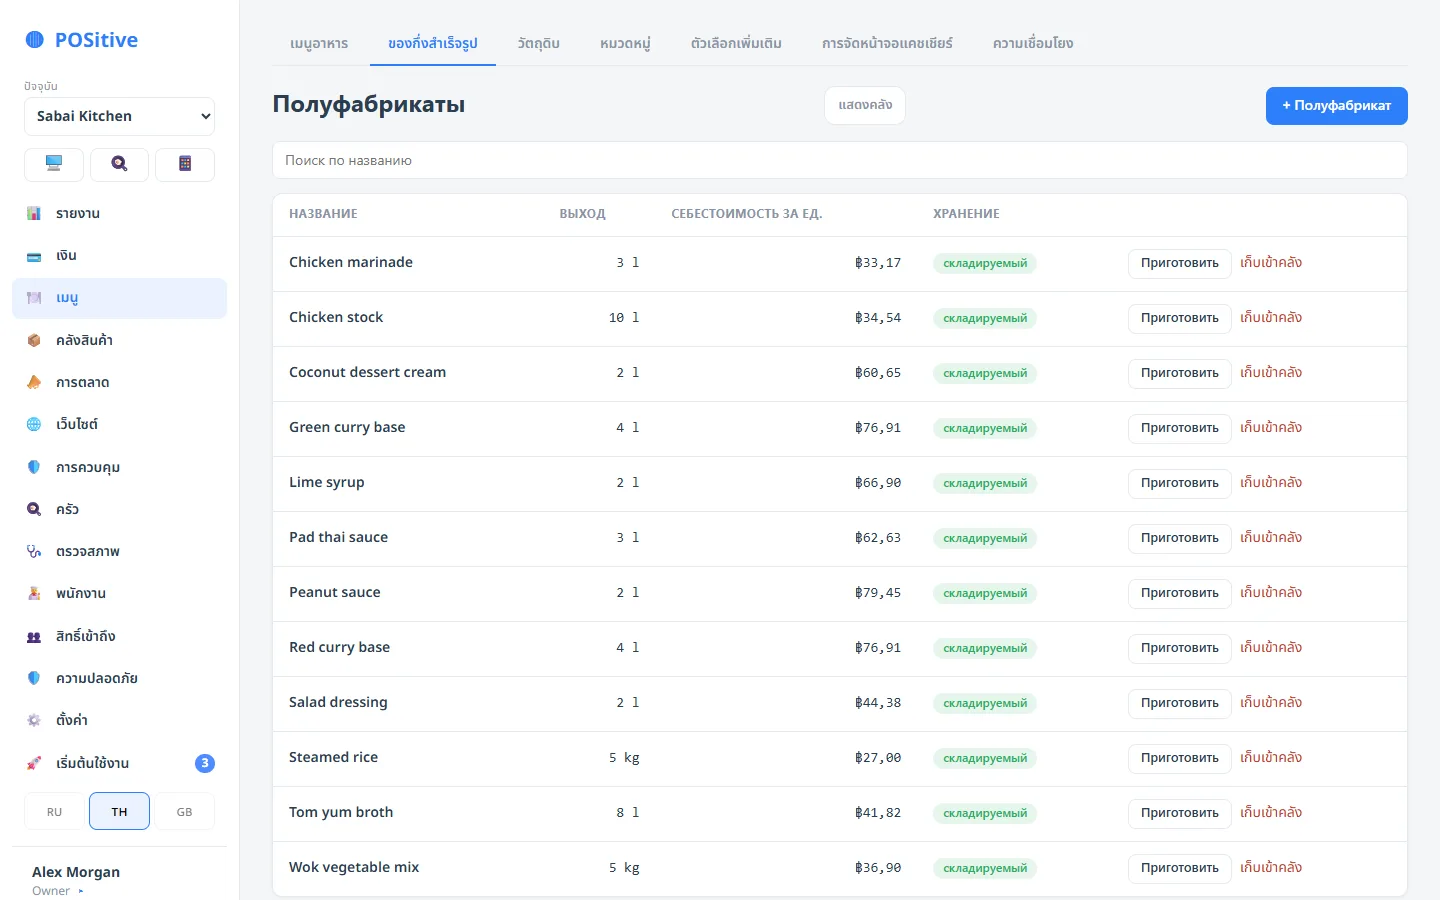
ของกึ่งสำเร็จรูปคือสิ่งที่เตรียมไว้ล่วงหน้าและใช้ในหลายเมนู: ซอส น้ำหมัก แป้ง น้ำซุป ปลาที่แล่แล้ว ผักหั่น
ทำไมต้องแยกเป็นรายการ
ถ้าไม่มีของกึ่งสำเร็จรูป ต้องใส่ส่วนผสมของซอสลงในทุกเมนูที่ใช้ซอสนั้น พอสูตรเปลี่ยน — ต้องแก้ยี่สิบการ์ด และหวังว่าไม่ลืมสักที่
เมื่อมีของกึ่งสำเร็จรูป แก้ครั้งเดียว และต้นทุนคำนวณใหม่ทุกที่ทันที
ข้อที่สอง ซึ่งเห็นได้ไม่ชัดนัก: ของเตรียมแสดงต้นทุนจริงของงานครัว ตราบใดที่ซอส «กระจาย» อยู่ในเมนูต่าง ๆ ไม่มีใครรู้ว่าซอสลิตรหนึ่งต้นทุนเท่าไร และเงินเท่าไรถูกเททิ้งตอนปิดกะ
ผลผลิต — ช่องที่สำคัญที่สุด
ของเตรียมมี ผลผลิต: ได้ของสำเร็จเท่าไรจากวัตถุดิบที่ใส่ลงไป
- ต้มน้ำซุปได้ 10 กก. จากวัตถุดิบ 12 กก. — ผลผลิต 10 กก. และน้ำซุปกิโลกรัมหนึ่งต้นทุนเท่ากับต้นทุนวัตถุดิบทั้งหมดหารด้วย 10
- ธัญพืชเมื่อต้ม ดูด น้ำ: ข้าว 1 กก. ได้ข้าวสุก 2.6 กก. ผลผลิตมากกว่าที่ใส่ — เป็นเรื่องปกติ ระบบรองรับ
- ปลาเมื่อแล่ เสีย น้ำหนัก: แซลมอน 10 กก. ได้เนื้อปลา 5.5 กก. และต้นทุนเนื้อปลาต่อกิโลกรัมแพงเกือบสองเท่าของราคาซื้อ
ถ้าไม่ได้ใส่ผลผลิต หรือใส่เท่ากับที่ใส่วัตถุดิบ ต้นทุนเนื้อปลาจะเท่ากับราคาปลาทั้งตัว ฟู้ดคอสต์ของซูชิโรลจะต่ำกว่าจริงครึ่งหนึ่ง และเมนูที่ขายขาดทุนจะดูเหมือนมีกำไร
ต้นทุน
คำนวณจากส่วนประกอบเหมือนเมนู และคำนวณใหม่เองเมื่อราคาซื้อเปลี่ยน ไม่มีการกรอกเอง — ราคามาจากการรับสินค้าเท่านั้น
ของกึ่งสำเร็จรูปใส่ในของกึ่งสำเร็จรูปอีกตัวได้: ซอสอยู่ในน้ำสลัดที่อยู่ในเมนู ไม่จำกัดจำนวนชั้น และต้นทุนคำนวณตลอดทั้งสาย
สองวิธีจัดการของเตรียม
เลือกตามว่าคุณต้องการ ยอดคงเหลือของเตรียม เป็นตัวเลขแยกหรือไม่
| ไม่นับสต๊อก | นับสต๊อก | |
|---|---|---|
| ทำงานอย่างไร | เมื่อขายเมนู ตัดวัตถุดิบตั้งต้น | ผลิตของเตรียมด้วยเอกสาร และเก็บในคลังเหมือนวัตถุดิบ |
| เห็นอะไร | การใช้วัตถุดิบ | การใช้วัตถุดิบ และ ของเตรียมที่มีอยู่ |
| ตรวจนับสต๊อก | นับเฉพาะวัตถุดิบ | นับของเตรียมด้วย: «ซอสเหลือ 3.4 กก.» |
| เหมาะกับใคร | ครัวเล็ก ทำของเตรียมตามออเดอร์ | ครัวที่ทำเป็นล็อตไว้หลายวัน |
วิธีแรกง่ายกว่า วิธีที่สองแม่นกว่า ควรเริ่มด้วยวิธีแรก แล้วเปลี่ยนเป็นวิธีที่สองสำหรับของเตรียมที่อยู่ในตู้เย็นจริงและเสียได้จริง
ผลิตเป็นล็อต
ถ้านับสต๊อกของเตรียม การทำแต่ละล็อตจะบันทึกด้วยเอกสาร:
- เลือกของเตรียมและจำนวนที่จะทำ
- ระบบแสดงว่าจะใช้วัตถุดิบเท่าไรตามสูตร และในคลังมีพอไหม
- ยืนยันเอกสาร: วัตถุดิบถูกตัด ของเตรียมถูกรับเข้าพร้อมต้นทุนของมัน
- ถ้าผลผลิตจริงต่างจากที่คำนวณ — ใส่ผลผลิตจริง: ของเตรียมไม่ได้ออกมาเท่ากันทุกครั้ง
สำหรับครัวที่ทำของเตรียมเป็นล็อตทุกวัน มีหน้าจอบอร์ดแยก: ต้องเตรียมอะไร ทำไปแล้วเท่าไร อะไรถูกตัดทิ้งเพราะใช้ไม่ได้ บอร์ดและการยืนยันล็อตใช้สิทธิ์ต่างกัน — พนักงานในกะดูแผนได้ ส่วนการยืนยันล็อตทำโดยคนที่ได้รับมอบหมาย
ตัดของเตรียมทิ้ง
ของเตรียมเสียได้เหมือนวัตถุดิบทั่วไป ของที่เสียตัดทิ้งด้วยการตัดสต๊อกปกติพร้อมเหตุผล — แล้วสิ้นเดือนจะเห็นว่าเงินเท่าไรถูกเททิ้งเฉพาะในส่วนของเตรียม นี่คือตัวเลขที่มีประโยชน์ที่สุดตัวหนึ่งสำหรับคุยกับเชฟ
ตรวจนับสต๊อก
ของเตรียมที่นับสต๊อกเข้าร่วมการตรวจนับสต๊อกเหมือนวัตถุดิบ: ชั่งแล้วกรอกตัวเลขจริง
ซอสและของเตรียมนับทุกวันอังคารพร้อมบาร์จะสะดวก: มีไม่มาก ราคาแพง และเสียเร็วกว่าอย่างอื่น
ข้อผิดพลาดที่พบบ่อย
- ตั้งของเตรียมเป็นเมนู — แล้วจะใส่ในเมนูอื่นไม่ได้ และต้นทุนไม่ถูกรวม
- ไม่ใส่ผลผลิต — ต้นทุนสูงหรือต่ำผิดไปหลายเท่า
- เปิดนับสต๊อกแต่ไม่บันทึกการผลิต — ยอดคงเหลือติดลบ และการตรวจนับแสดงส่วนต่างทุกครั้ง
- หน่วยของเตรียมกับในสูตรไม่ตรงกัน — ของเตรียมเป็นกิโลกรัม แต่ในเมนูเป็น «0.2 ชิ้น»: นับในหน่วยที่คุณชั่ง