คู่มือ / รายงาน
การวิเคราะห์ ABC ของเมนู
รายการไหนทำเงินหลักให้ร้าน รายการไหนอยู่ระดับกลาง และรายการไหนแค่กินที่ในเมนู — คิดตามยอดขาย กำไร หรือจำนวน
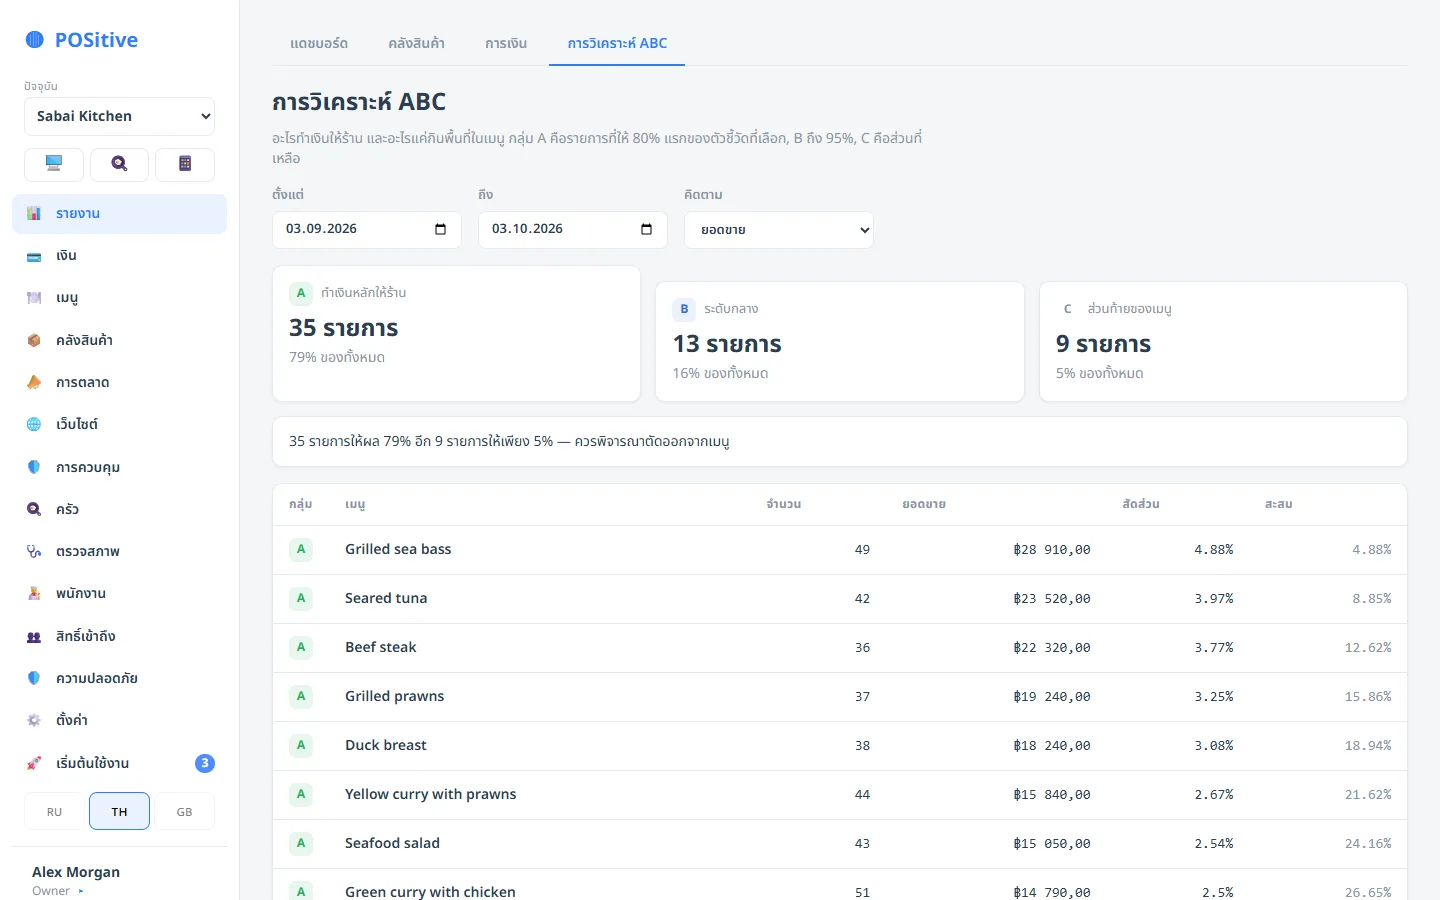
การวิเคราะห์ ABC แบ่งเมนูออกเป็นสามกลุ่มตามส่วนที่แต่ละรายการสร้างให้กับตัวชี้วัดที่เลือก
| กลุ่ม | คืออะไร | ส่วนแบ่ง |
|---|---|---|
| A | ทำเงินหลักให้ร้าน | 80 % แรกของผลรวม |
| B | ระดับกลาง | ถึง 95 % |
| C | ส่วนท้ายของเมนู | ที่เหลือ |
คิดตามอะไร
- ตามยอดขาย — อะไรนำเงินเข้าร้าน
- ตามกำไร — อะไรนำเงินเข้าร้าน หลังหัก ต้นทุน สำหรับครัวแบบนี้ตรงกว่า
- ตามจำนวน — อะไรถูกสั่งบ่อยที่สุด
ที่มีประโยชน์ที่สุดคือเทียบสองแบบแรก: เมนูที่อยู่กลุ่ม A ตามยอดขาย แต่อยู่กลุ่ม C ตามกำไร คือรายการที่ขายได้เยอะแต่ได้กำไรน้อย
จะทำอย่างไรกับกลุ่ม C
อย่าลบทิ้งทันที ให้ตรวจก่อน:
- เมนูถูกซ่อนอยู่ท้ายหมวดหรือเปล่า — ถ้าใช่ ปัญหาอยู่ที่การจัดวางเมนู
- ราคาสูงเกินเมนูข้างเคียงหรือเปล่า
- คุณเก็บเมนูนี้ไว้เพื่อลูกค้าประจำคนเดียวหรือเปล่า — บางครั้งเป็นการตัดสินใจโดยตั้งใจ
ถ้าไม่ใช่ทั้งหมดนี้ — รายการนี้กินที่ทั้งในเมนูและในการสั่งซื้อวัตถุดิบ ควรย้ายไปเก็บถาวร
เมนูสั้นลง — ครัวเร็วขึ้น
ทุกรายการในเมนูคือวัตถุดิบในตู้เย็น ของเตรียม และความสนใจของพ่อครัว การตัดส่วนท้ายของเมนูมักทำให้ออกออเดอร์ได้เร็วขึ้นชัดเจนกว่าการจ้างคนเพิ่มอีกหนึ่งคน