สูตร: ส่วนประกอบและต้นทุน
น้ำหนักก่อนและหลังเตรียม การสูญเสียระหว่างเตรียม ของกึ่งสำเร็จรูปที่ซ้อนอยู่ ฟู้ดคอสต์มาจากไหน และอ่านกำไรอย่างไร
สูตรคือส่วนประกอบของเมนูเป็นกรัมและมิลลิลิตร จากสูตรได้สองอย่าง: ต้องตัดอะไรจากสต๊อกเมื่อขาย และเมนูนี้ต้นทุนเท่าไรสำหรับร้าน
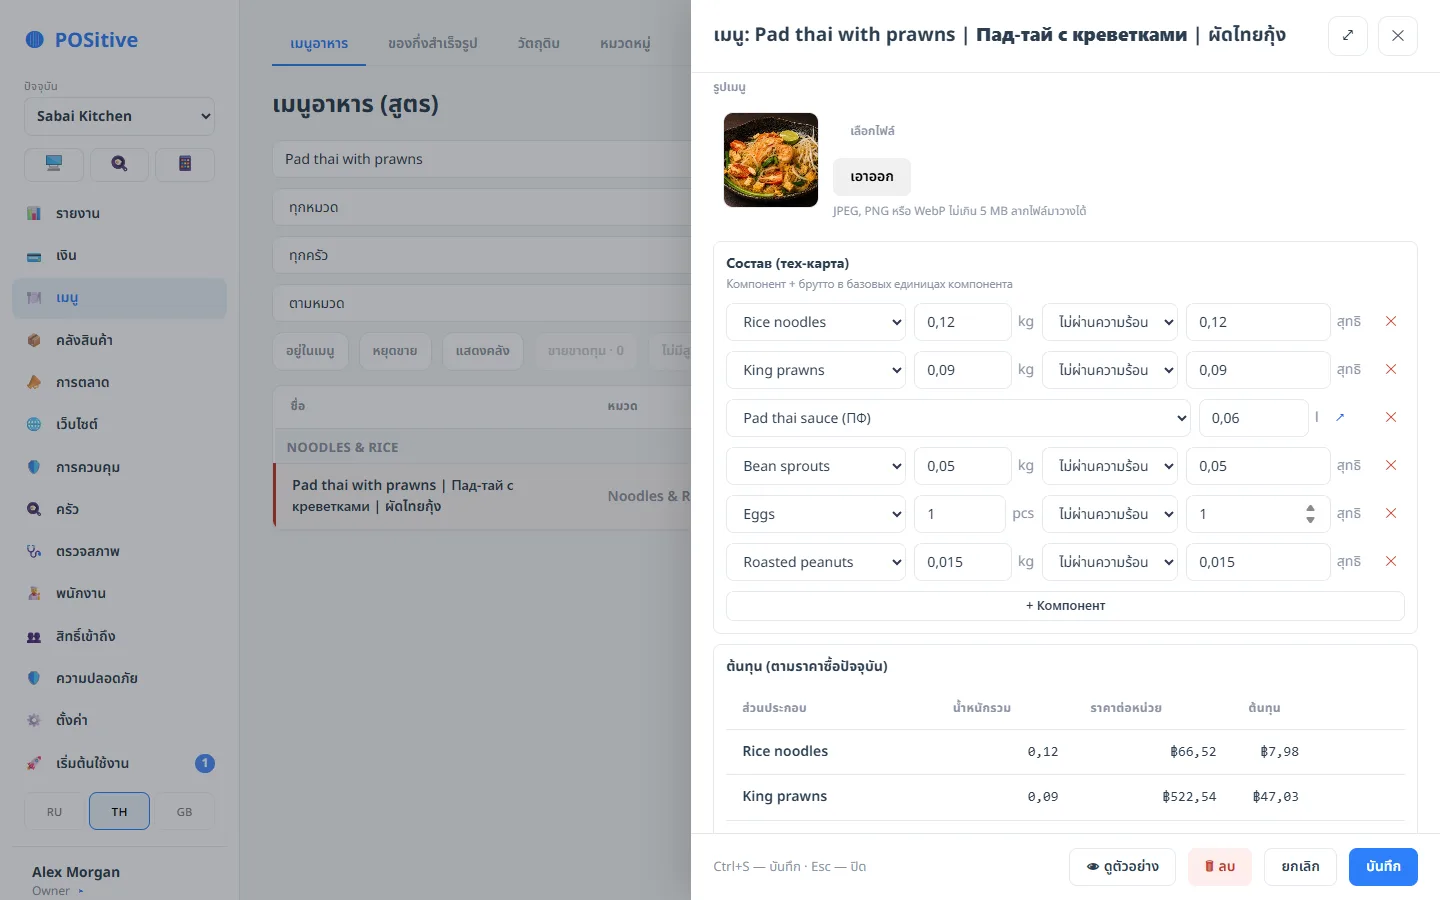
น้ำหนักก่อนและหลังเตรียม
- น้ำหนักก่อนเตรียม (บรุตโต) — วัตถุดิบที่เบิกจากคลังเท่าไร
- น้ำหนักหลังเตรียม (เน็ตโต) — ถึงจานเท่าไร
ส่วนต่างคือการสูญเสียระหว่างเตรียม: ปอก แล่ เคี่ยว ทอด ใส่เป็นอัตราการสูญเสียตามวิธีทำ ไม่ใช่ «กะเอา»: มันฝรั่งต้มกับมันฝรั่งทอดสูญเสียไม่เท่ากัน
สิ่งที่ตัดจากสต๊อกคือ น้ำหนักก่อนเตรียม — ของที่ใช้ไปจริง
ของกึ่งสำเร็จรูป
ซอส น้ำหมัก แป้ง น้ำซุป — คือของกึ่งสำเร็จรูปที่มีสูตรและผลผลิตของตัวเอง ใส่ในเมนูเหมือนวัตถุดิบทั่วไป ส่วนต้นทุนคำนวณจากส่วนประกอบของมันเอง
ซ้อนกันได้ไม่จำกัดชั้น: ซอสอยู่ในของเตรียมที่อยู่ในเมนู
ต้นทุนมาจากไหน
จากการรับสินค้า วิธีคือค่าเฉลี่ยถ่วงน้ำหนักเคลื่อนที่: ทุกครั้งที่ของเข้า ราคาใหม่จะผสมกับราคาเก่าตามสัดส่วนจำนวน
ห้ามกรอกต้นทุนเอง ไม่สะดวกอยู่ครั้งเดียว — ตอนเริ่มต้นที่ยังไม่มีการรับสินค้า แต่หลังจากนั้นฟู้ดคอสต์จะไม่ใช่ตัวเลขที่แต่งขึ้น
ของที่ไม่ได้ทำเอง แต่ซื้อมาแล้วขายตามนั้น — โคล่า เบียร์ น้ำ — ไม่ต้องมีสูตร: กรอกราคาซื้อในการ์ดได้เลย ดูซื้อมาขาย
ฟู้ดคอสต์และกำไร
- ต้นทุน — ผลรวมของส่วนประกอบ
- กำไร — ราคาลบต้นทุน
- ฟู้ดคอสต์ — ต้นทุนเป็นเปอร์เซ็นต์ของราคา
เกณฑ์ของครัวคือ 25–35 % บาร์ต่ำกว่านั้น แต่ที่สำคัญกว่าตัวเลขคือการเปลี่ยนแปลง: ฟู้ดคอสต์ที่ขึ้นจาก 30 เป็น 40 % ในหนึ่งเดือน แปลว่าราคาซื้อแพงขึ้น หรือของออกจากคลังมากกว่าที่ควร
ตัวเลือกเพิ่มเติมในต้นทุน
ท็อปปิ้งมีสูตรของตัวเองและคำนวณแยก ในรายการเมนูจะเห็นต้นทุนของเมนูพื้นฐาน — ท็อปปิ้งบวกเพิ่มตอนขาย
ข้อผิดพลาดที่พบบ่อย
- น้ำหนักเป็นชิ้น — ถ้าวัตถุดิบซื้อเป็นชิ้นแต่ใช้เป็นกรัม ให้กำหนดแพ็ก: «ไข่ 1 ฟอง = 55 ก.»
- ลืมการสูญเสีย — ปลาที่ซื้อทั้งตัวให้เนื้อประมาณครึ่งหนึ่ง ถ้าไม่ใส่อัตราการสูญเสีย ต้นทุนจะต่ำกว่าจริงครึ่งหนึ่ง
- ตัวเลือกขนาดไม่มีสูตร — ที่ใหญ่จะใช้ส่วนประกอบของขนาดพื้นฐาน และฟู้ดคอสต์จะผิด